
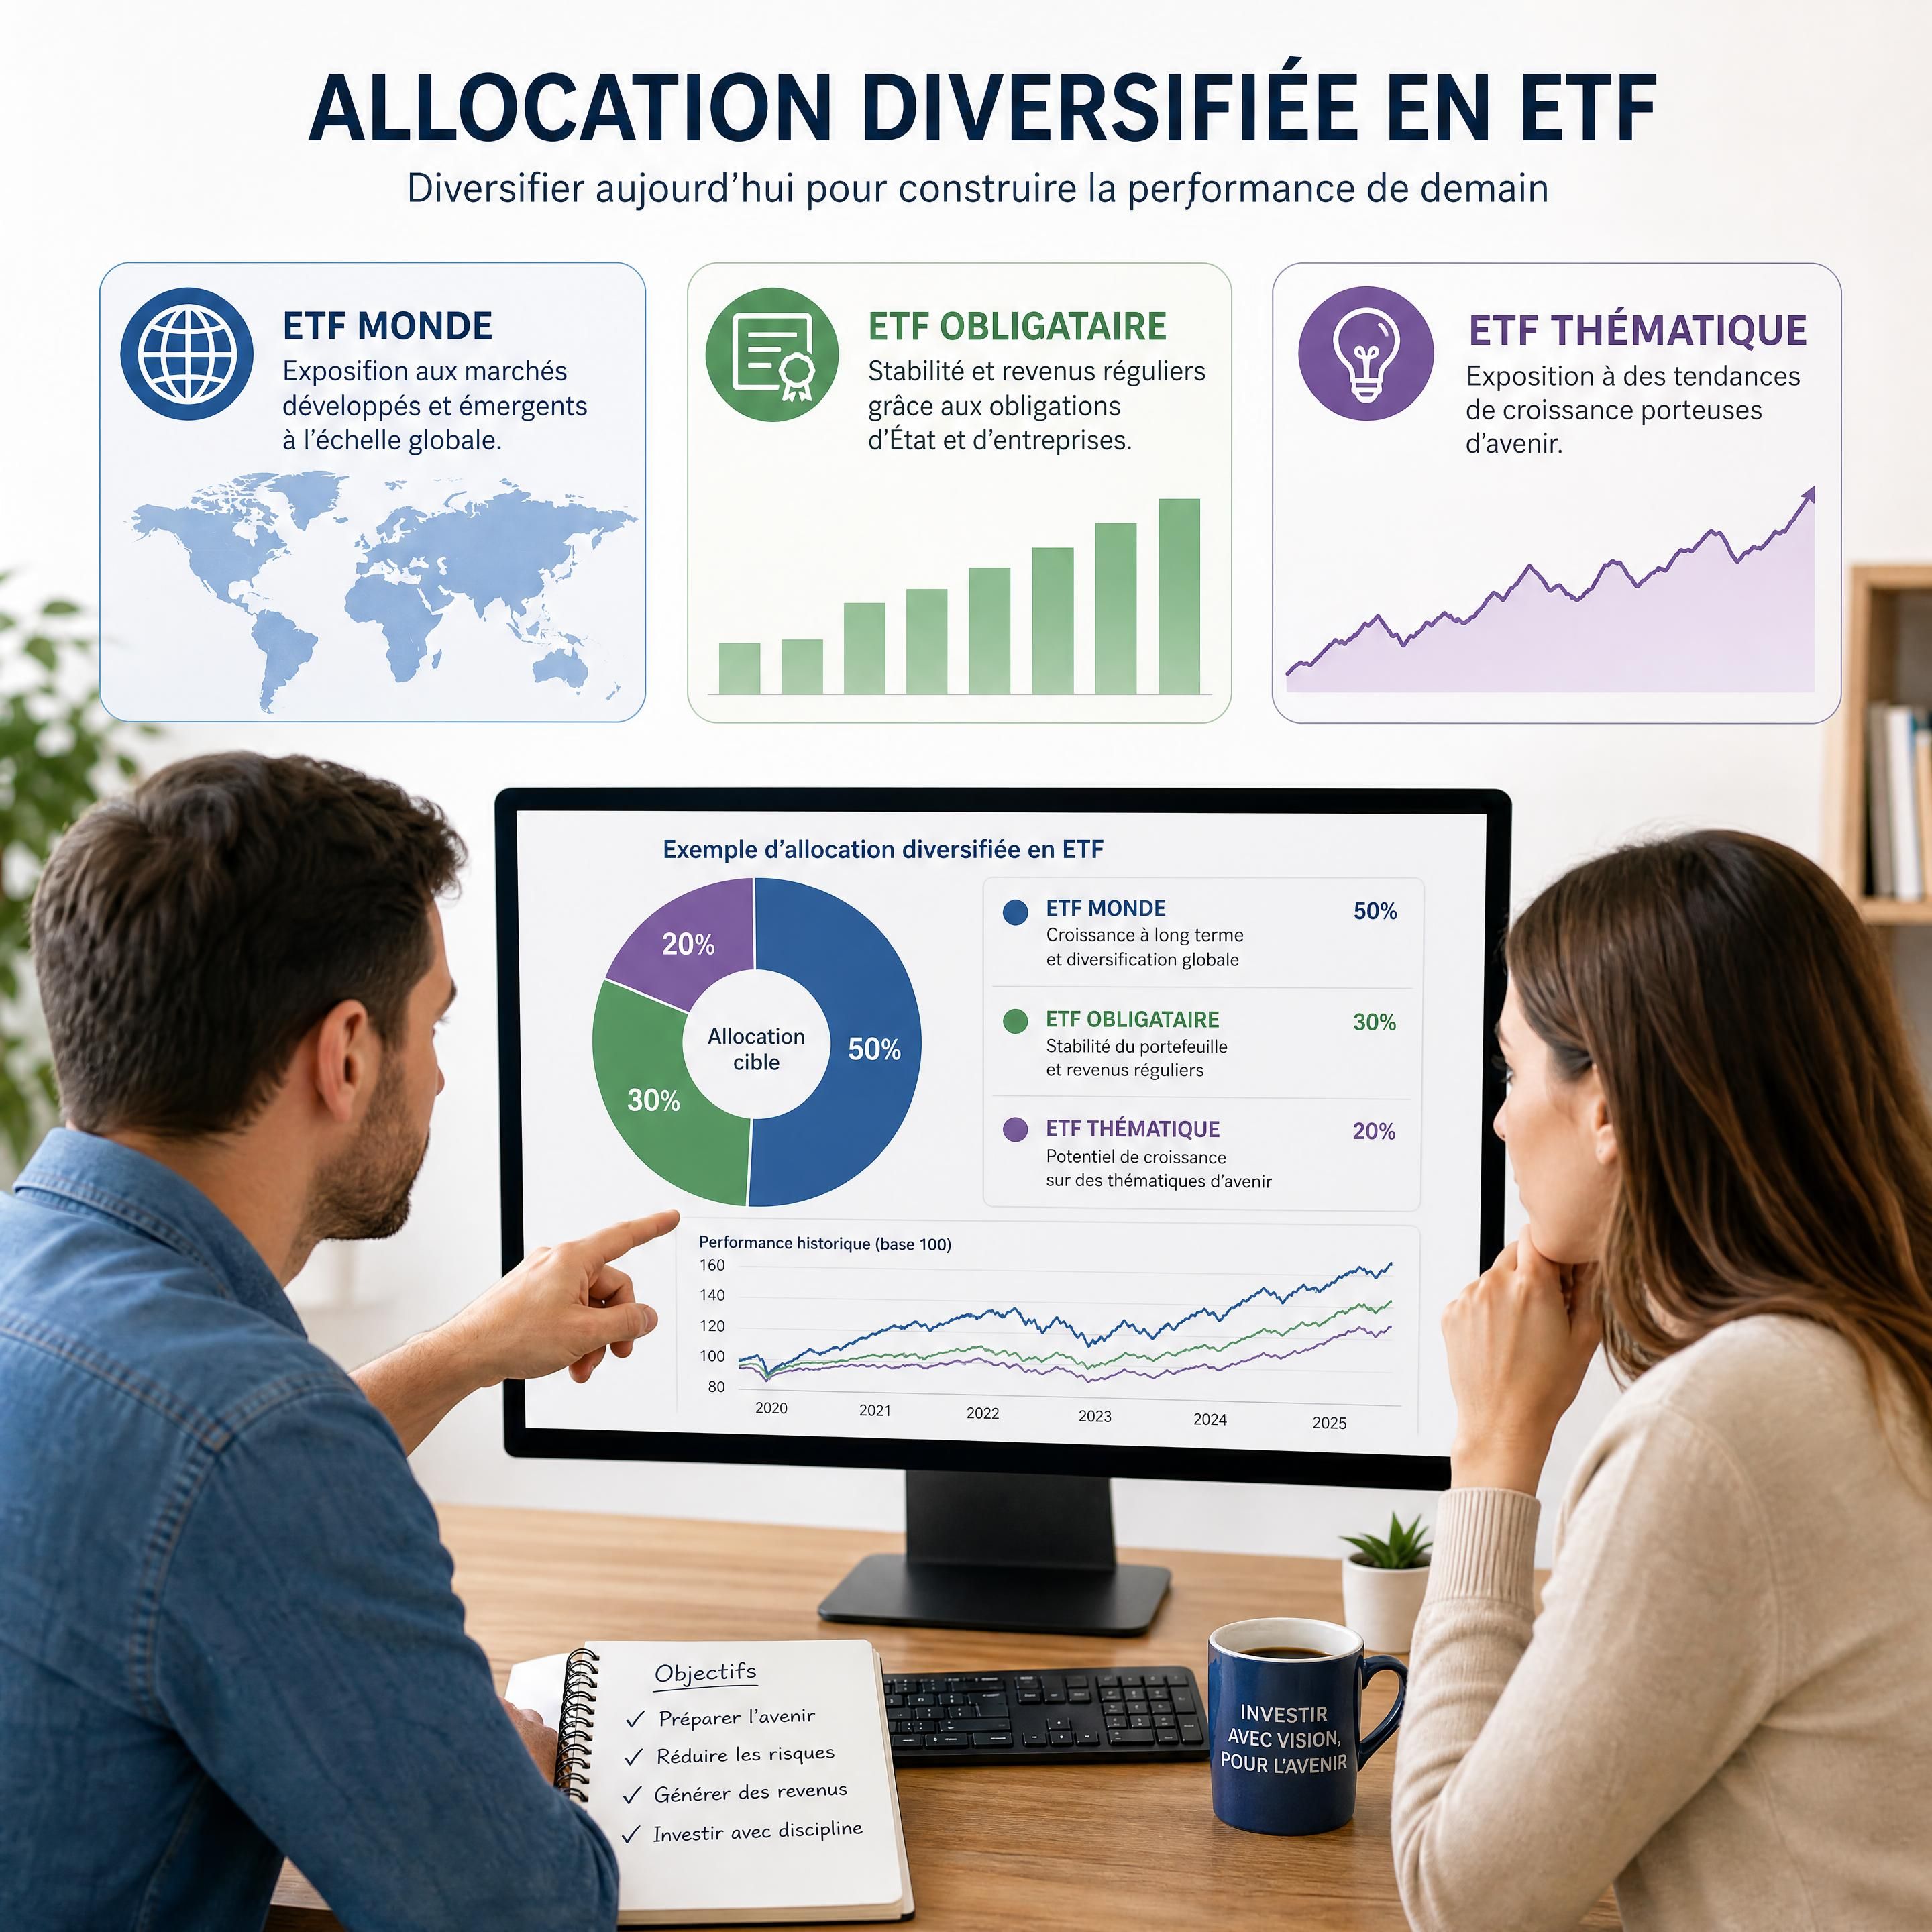
Investir en ETF peut sembler simple : choisir un ETF monde, ajouter éventuellement un ETF sectoriel, puis investir régulièrement. En pratique, les résultats dépendent surtout de la cohérence entre le portefeuille, l’horizon de placement, la fiscalité et la capacité à rester investi pendant les périodes de baisse.
Les actualités récentes illustrent bien ce point. En septembre 2026, les ETF liés à l’or, à la robotique, au S&P 500 ou encore aux stratégies thématiques ont fait l’objet de nombreux articles et classements. Mais un ETF qui attire l’attention ou collecte fortement n’est pas nécessairement adapté à chaque investisseur.
Voici trois cas concrets — construits à partir de situations patrimoniales représentatives — pour comprendre comment investir en ETF sans confondre actualité, performance passée et stratégie d’allocation.
Sommaire
- Cas n°1 : débuter avec un ETF PEA sans multiplier les lignes
- Cas n°2 : compléter un portefeuille avec un ETF sectoriel
- Cas n°3 : intégrer les ETF dans un patrimoine déjà diversifié
- Ce que ces exemples nous apprennent
- Construire un portefeuille ETF : les erreurs à éviter
- Questions fréquentes
- Chiffres clés
Cas n°1 : débuter avec un ETF PEA sans multiplier les lignes
Situation de départ
Camille et Thomas vivent en Île-de-France. Ils disposent d’une épargne de précaution sur des livrets et souhaitent investir 500 € par mois pendant au moins quinze ans. Leur objectif est de préparer un complément de retraite, sans devoir sélectionner eux-mêmes plusieurs dizaines d’actions.
Ils envisagent initialement cinq ETF différents :
- un ETF S&P 500 ;
- un ETF Nasdaq ;
- un ETF Europe ;
- un ETF marchés émergents ;
- un ETF thématique consacré à la robotique.
Cette approche semble diversifiée. Pourtant, elle peut créer d’importants chevauchements. Les grandes entreprises américaines présentes dans le S&P 500 peuvent également peser fortement dans le Nasdaq et dans certains ETF thématiques.
La solution retenue
Pour commencer, Camille et Thomas privilégient une allocation plus lisible, composée de deux briques :
| Poche | Support envisagé | Rôle dans le portefeuille |
|---|---|---|
| Actions internationales | ETF large de type monde ou global | Constituer le socle de diversification |
| Épargne sécurisée | Livrets ou support peu volatil | Conserver une réserve disponible |
L’ETF utilisé dans un PEA doit respecter les règles d’éligibilité de cette enveloppe. Certains ETF PEA répliquent indirectement des indices mondiaux ou américains grâce à une réplication synthétique, ce qui permet d’accéder à des marchés non européens tout en restant dans le cadre du plan.
L’ETF n’est donc pas choisi parce qu’il serait « le meilleur ETF », mais parce qu’il répond à plusieurs critères :
- indice suivi clairement identifié ;
- diversification géographique suffisante ;
- frais courants cohérents avec l’objectif ;
- méthode de réplication comprise ;
- liquidité et taille du fonds examinées ;
- compatibilité avec l’horizon de placement ;
- risque de perte en capital accepté.
Un ETF actions peut baisser fortement, y compris pendant plusieurs années. La diversification réduit le risque lié à une seule entreprise, mais elle ne supprime pas le risque de marché.
📊 Souvent inférieurs à 0,5 % par an selon l’AMF, mais d’autres frais peuvent s’ajouter – Frais courants des ETF
Résultat pédagogique
Après quelques mois, le couple constate que son portefeuille est moins spectaculaire qu’une combinaison d’ETF thématiques ayant récemment progressé. En revanche, il est plus facile à suivre et correspond mieux à son objectif initial.
L’enseignement principal est simple : un portefeuille que l’on comprend et que l’on peut conserver dans la durée est souvent préférable à une collection de produits sélectionnés selon l’actualité du moment.
L’AMF rappelle que les ETF comportent des frais de gestion, mais aussi potentiellement des frais de courtage et de garde. Elle souligne également qu’un ETF suit son indice à la hausse comme à la baisse.
Cas n°2 : compléter un portefeuille avec un ETF sectoriel
Situation de départ
Julien, 42 ans, investit déjà via un ETF international détenu sur un compte-titres. Il souhaite profiter de l’intérêt médiatique suscité par les ETF liés à la robotique et à l’intelligence artificielle.
En septembre 2026, plusieurs médias financiers ont publié des sélections d’ETF spécialisés dans la robotique et les métaux précieux. Ces publications peuvent être utiles pour repérer des tendances, mais elles ne constituent pas une analyse personnalisée.
Le risque de la fausse diversification
Julien détient déjà plusieurs grandes valeurs technologiques dans son ETF international. Ajouter un ETF robotique peut donc augmenter son exposition aux mêmes facteurs :
- valorisation élevée des entreprises technologiques ;
- dépendance aux dépenses d’investissement ;
- sensibilité aux taux d’intérêt ;
- concentration géographique ;
- volatilité plus importante que celle d’un indice mondial.
Son portefeuille pourrait sembler composé de deux ETF, mais être en réalité fortement exposé au même secteur.
Une allocation satellite maîtrisée
Plutôt que de remplacer son ETF principal, Julien décide de limiter l’ETF sectoriel à une poche satellite :
| Poche | Allocation indicative dans la simulation | Fonction |
|---|---|---|
| ETF international diversifié | 80 % | Socle du portefeuille |
| ETF sectoriel robotique | 10 % | Exposition thématique limitée |
| Liquidités ou obligations | 10 % | Réserve et réduction de la volatilité |
Ces proportions ne constituent pas une recommandation personnalisée. Elles illustrent uniquement une méthode de raisonnement : le thème doit rester proportionné au risque global accepté.
Julien vérifie également :
- l’indice répliqué ;
- le nombre de sociétés détenues ;
- le poids des dix premières lignes ;
- le TER ;
- la devise de cotation et le risque de change ;
- la réplication physique ou synthétique ;
- le niveau de risque indiqué dans le document d’informations clés.
Ce que Julien évite
Il ne renforce pas automatiquement son ETF après une hausse médiatisée. Il ne vend pas non plus l’ensemble de son portefeuille après une baisse sectorielle. Il fixe à l’avance une limite de poids et prévoit un rééquilibrage annuel.
Cette discipline est importante : l’actualité ETF peut attirer l’attention sur une catégorie de produits, mais elle ne permet pas de déterminer seule le point d’entrée, la taille de la position ou la durée de détention.
Cas n°3 : intégrer les ETF dans un patrimoine déjà diversifié
Situation de départ
Sophie et Marc sont dirigeants d’une PME francilienne. Leur patrimoine comprend :
- leur résidence principale ;
- un investissement immobilier locatif ;
- une assurance-vie ;
- une participation importante dans leur entreprise ;
- des liquidités issues d’une cession partielle ;
- un compte-titres déjà investi en fonds actifs.
Leur patrimoine financier dépasse 1 million d’euros, mais leur exposition économique est déjà concentrée sur leur entreprise et l’immobilier. Leur question n’est pas simplement « quel ETF acheter ? ». Elle est plutôt : quelle place les ETF doivent-ils occuper dans l’allocation globale ?
Le diagnostic patrimonial
Avant de sélectionner un ETF, le conseiller examine les risques déjà présents :
| Risque identifié | Origine possible | Conséquence |
|---|---|---|
| Concentration professionnelle | Actions de l’entreprise détenues par le couple | Forte dépendance à un secteur et à une société |
| Concentration immobilière | Résidence et immobilier locatif | Patrimoine peu liquide |
| Risque de change | ETF ou actifs libellés en devises étrangères | Variation de la valeur en euros |
| Risque de taux | Obligations ou fonds obligataires | Baisse possible en cas de remontée des taux |
| Risque de liquidité | Actifs non cotés ou immobiliers | Vente parfois longue ou décotée |
Dans ce contexte, un ETF mondial peut constituer une brique de diversification financière. Mais il ne doit pas être analysé isolément. Il peut être complété par :
- une poche obligataire adaptée à l’horizon ;
- des liquidités pour les besoins à court terme ;
- des supports immobiliers déjà détenus ;
- des actifs non cotés, si leur poids est cohérent ;
- une diversification entre PEA, assurance-vie et compte-titres.
L’intérêt d’une architecture par enveloppes
Les ETF peuvent être distribués dans différentes enveloppes, avec des contraintes et des fiscalités propres :
| Enveloppe | Intérêt potentiel | Points de vigilance |
|---|---|---|
| PEA | Cadre fiscal favorable sous conditions et accès à certains ETF éligibles | Univers de produits limité, règles d’éligibilité |
| Assurance-vie | Combinaison possible entre fonds en euros et unités de compte | Frais du contrat, sélection des supports |
| Compte-titres | Univers d’investissement très large | Fiscalité des plus-values et revenus |
| Assurance-vie luxembourgeoise | Architecture ouverte et possibilités de diversification selon le contrat | Complexité, frais et nécessité d’un conseil adapté |
Le PEA peut être pertinent pour un investisseur qui souhaite investir en ETF éligibles sur un horizon long. Les règles fiscales doivent toutefois être vérifiées au moment de l’opération. Le Service public rappelle que la fiscalité du PEA dépend notamment de la durée de détention et des conditions de retrait. citeturn13aeb3-00
Le rééquilibrage comme outil de maîtrise du risque
Sophie et Marc définissent une allocation cible. Par exemple, leur portefeuille financier pourrait prévoir une part maximale d’actions cotées, distincte de la valeur de leur entreprise et de leur immobilier.
Si la poche actions progresse fortement et dépasse le poids fixé, une partie peut être arbitrée vers d’autres supports. À l’inverse, une baisse des marchés peut conduire à réinvestir progressivement, sous réserve que leur situation, leur horizon et leur capacité de risque n’aient pas changé.
Le rééquilibrage ne consiste pas à prédire les marchés. Il sert à maintenir une allocation cohérente avec le projet patrimonial.
La Banque de France souligne que la diversification entre secteurs, zones géographiques et classes d’actifs peut limiter l’impact d’un événement défavorable, tout en rappelant que les placements financiers restent exposés aux fluctuations et au risque de perte en capital. citeturnf65cec-04
Ce que ces exemples nous apprennent
Ces trois situations montrent que construire un portefeuille ETF ne revient pas à empiler les ETF les plus visibles dans l’actualité.
Les principes communs
- Commencer par l’objectif, avant de choisir le produit.
- Définir l’horizon de placement et les besoins de liquidité.
- Distinguer diversification réelle et multiplication des lignes.
- Examiner les frais, mais ne pas retenir le TER comme seul critère.
- Comprendre la réplication physique ou synthétique.
- Mesurer le risque de change, notamment avec les actifs étrangers.
- Utiliser les enveloppes fiscales de manière cohérente.
- Prévoir un rééquilibrage, plutôt que réagir aux titres de presse.
- Limiter les ETF thématiques à une poche maîtrisée, lorsqu’ils ne constituent pas le cœur de l’allocation.
- Accepter le risque de perte en capital, y compris sur un ETF largement diversifié.
Construire un portefeuille ETF : les erreurs à éviter
Choisir un ETF uniquement parce qu’il a récemment progressé
Une forte performance récente peut refléter une tendance temporaire, une concentration sectorielle ou un contexte de marché particulier. Elle ne permet pas de prévoir la performance future.
Confondre ETF monde et portefeuille parfaitement équilibré
Un ETF monde peut être fortement pondéré en grandes capitalisations américaines. Il faut donc regarder la composition réelle de l’indice, et non uniquement son nom commercial.
Négliger la fiscalité
Le même ETF peut avoir un intérêt différent selon qu’il est détenu dans un PEA, une assurance-vie ou un compte-titres. Les frais de l’enveloppe et les règles fiscales doivent être intégrés dans l’analyse.
Rééquilibrer au gré des émotions
Vendre après une baisse et acheter après une hausse peut conduire à une succession de décisions défavorables. Une méthode écrite à l’avance aide à conserver une discipline.
Oublier le reste du patrimoine
Un portefeuille ETF doit être analysé avec les autres actifs : immobilier, entreprise, trésorerie, retraite, assurance-vie et dettes. L’allocation financière ne représente qu’une partie du patrimoine global.
Questions fréquentes
Est-il préférable de commencer avec un seul ETF ?
Pour certains investisseurs, un ETF largement diversifié peut constituer un point de départ simple. Toutefois, le choix dépend de l’enveloppe, de l’horizon, du niveau de risque et des autres actifs déjà détenus. Un seul ETF actions ne convient pas nécessairement à un projet de court terme ou à un investisseur peu à l’aise avec la volatilité.
Quel est le meilleur ETF pour débuter ?
Il n’existe pas de meilleur ETF universel. Le support doit être évalué selon l’indice suivi, la diversification, les frais, la liquidité, la réplication, l’éligibilité à l’enveloppe et le profil de l’investisseur.
Peut-on investir en ETF dans un PEA ?
Oui, certains ETF sont éligibles au PEA, sous réserve de respecter les règles applicables. Les ETF PEA peuvent utiliser une réplication synthétique pour donner accès à certains indices internationaux. Il est indispensable de vérifier l’éligibilité exacte du produit dans sa documentation à jour.
Faut-il ajouter un ETF sectoriel à un ETF monde ?
Pas systématiquement. Un ETF sectoriel peut renforcer une exposition déjà présente dans l’ETF monde. Il doit donc être considéré comme une poche complémentaire, avec une taille compatible avec le risque accepté.
À quelle fréquence faut-il rééquilibrer un portefeuille ETF ?
Il n’existe pas de fréquence universelle. Un contrôle annuel ou semestriel peut suffire dans une stratégie long terme. Le rééquilibrage peut aussi être déclenché lorsqu’un poids s’éloigne significativement de l’allocation cible.
Chiffres clés
📊 Moins de 0,5 % par an : niveau de frais souvent observé pour les ETF, selon l’AMF, sans compter les frais de courtage, de garde ou ceux liés à l’enveloppe.
📈 4 sur 7 : niveau de risque souvent associé par l’AMF à un ETF investi sur un indice actions, avec une volatilité historique indicative qui ne préjuge pas du futur.
🌍 2 à 4 lignes : ordre de grandeur raisonnable pour commencer à structurer un portefeuille simple, à condition que chaque ligne ait un rôle clairement défini.
⚠️ 100 % du capital investi peut être exposé aux fluctuations : un ETF actions ne garantit ni le capital ni un rendement positif.
Conclusion
Les cas de Camille et Thomas, de Julien, puis de Sophie et Marc montrent trois usages différents des ETF : constituer un socle simple, ajouter une exposition thématique limitée ou diversifier un patrimoine déjà structuré.
Dans chaque situation, le produit n’est qu’un moyen. La valeur de la stratégie repose surtout sur l’allocation globale, le choix de l’enveloppe, la maîtrise des risques et la capacité à rester cohérent dans la durée.
Pour faire le point sur votre situation, prenez rendez-vous pour un premier bilan.