
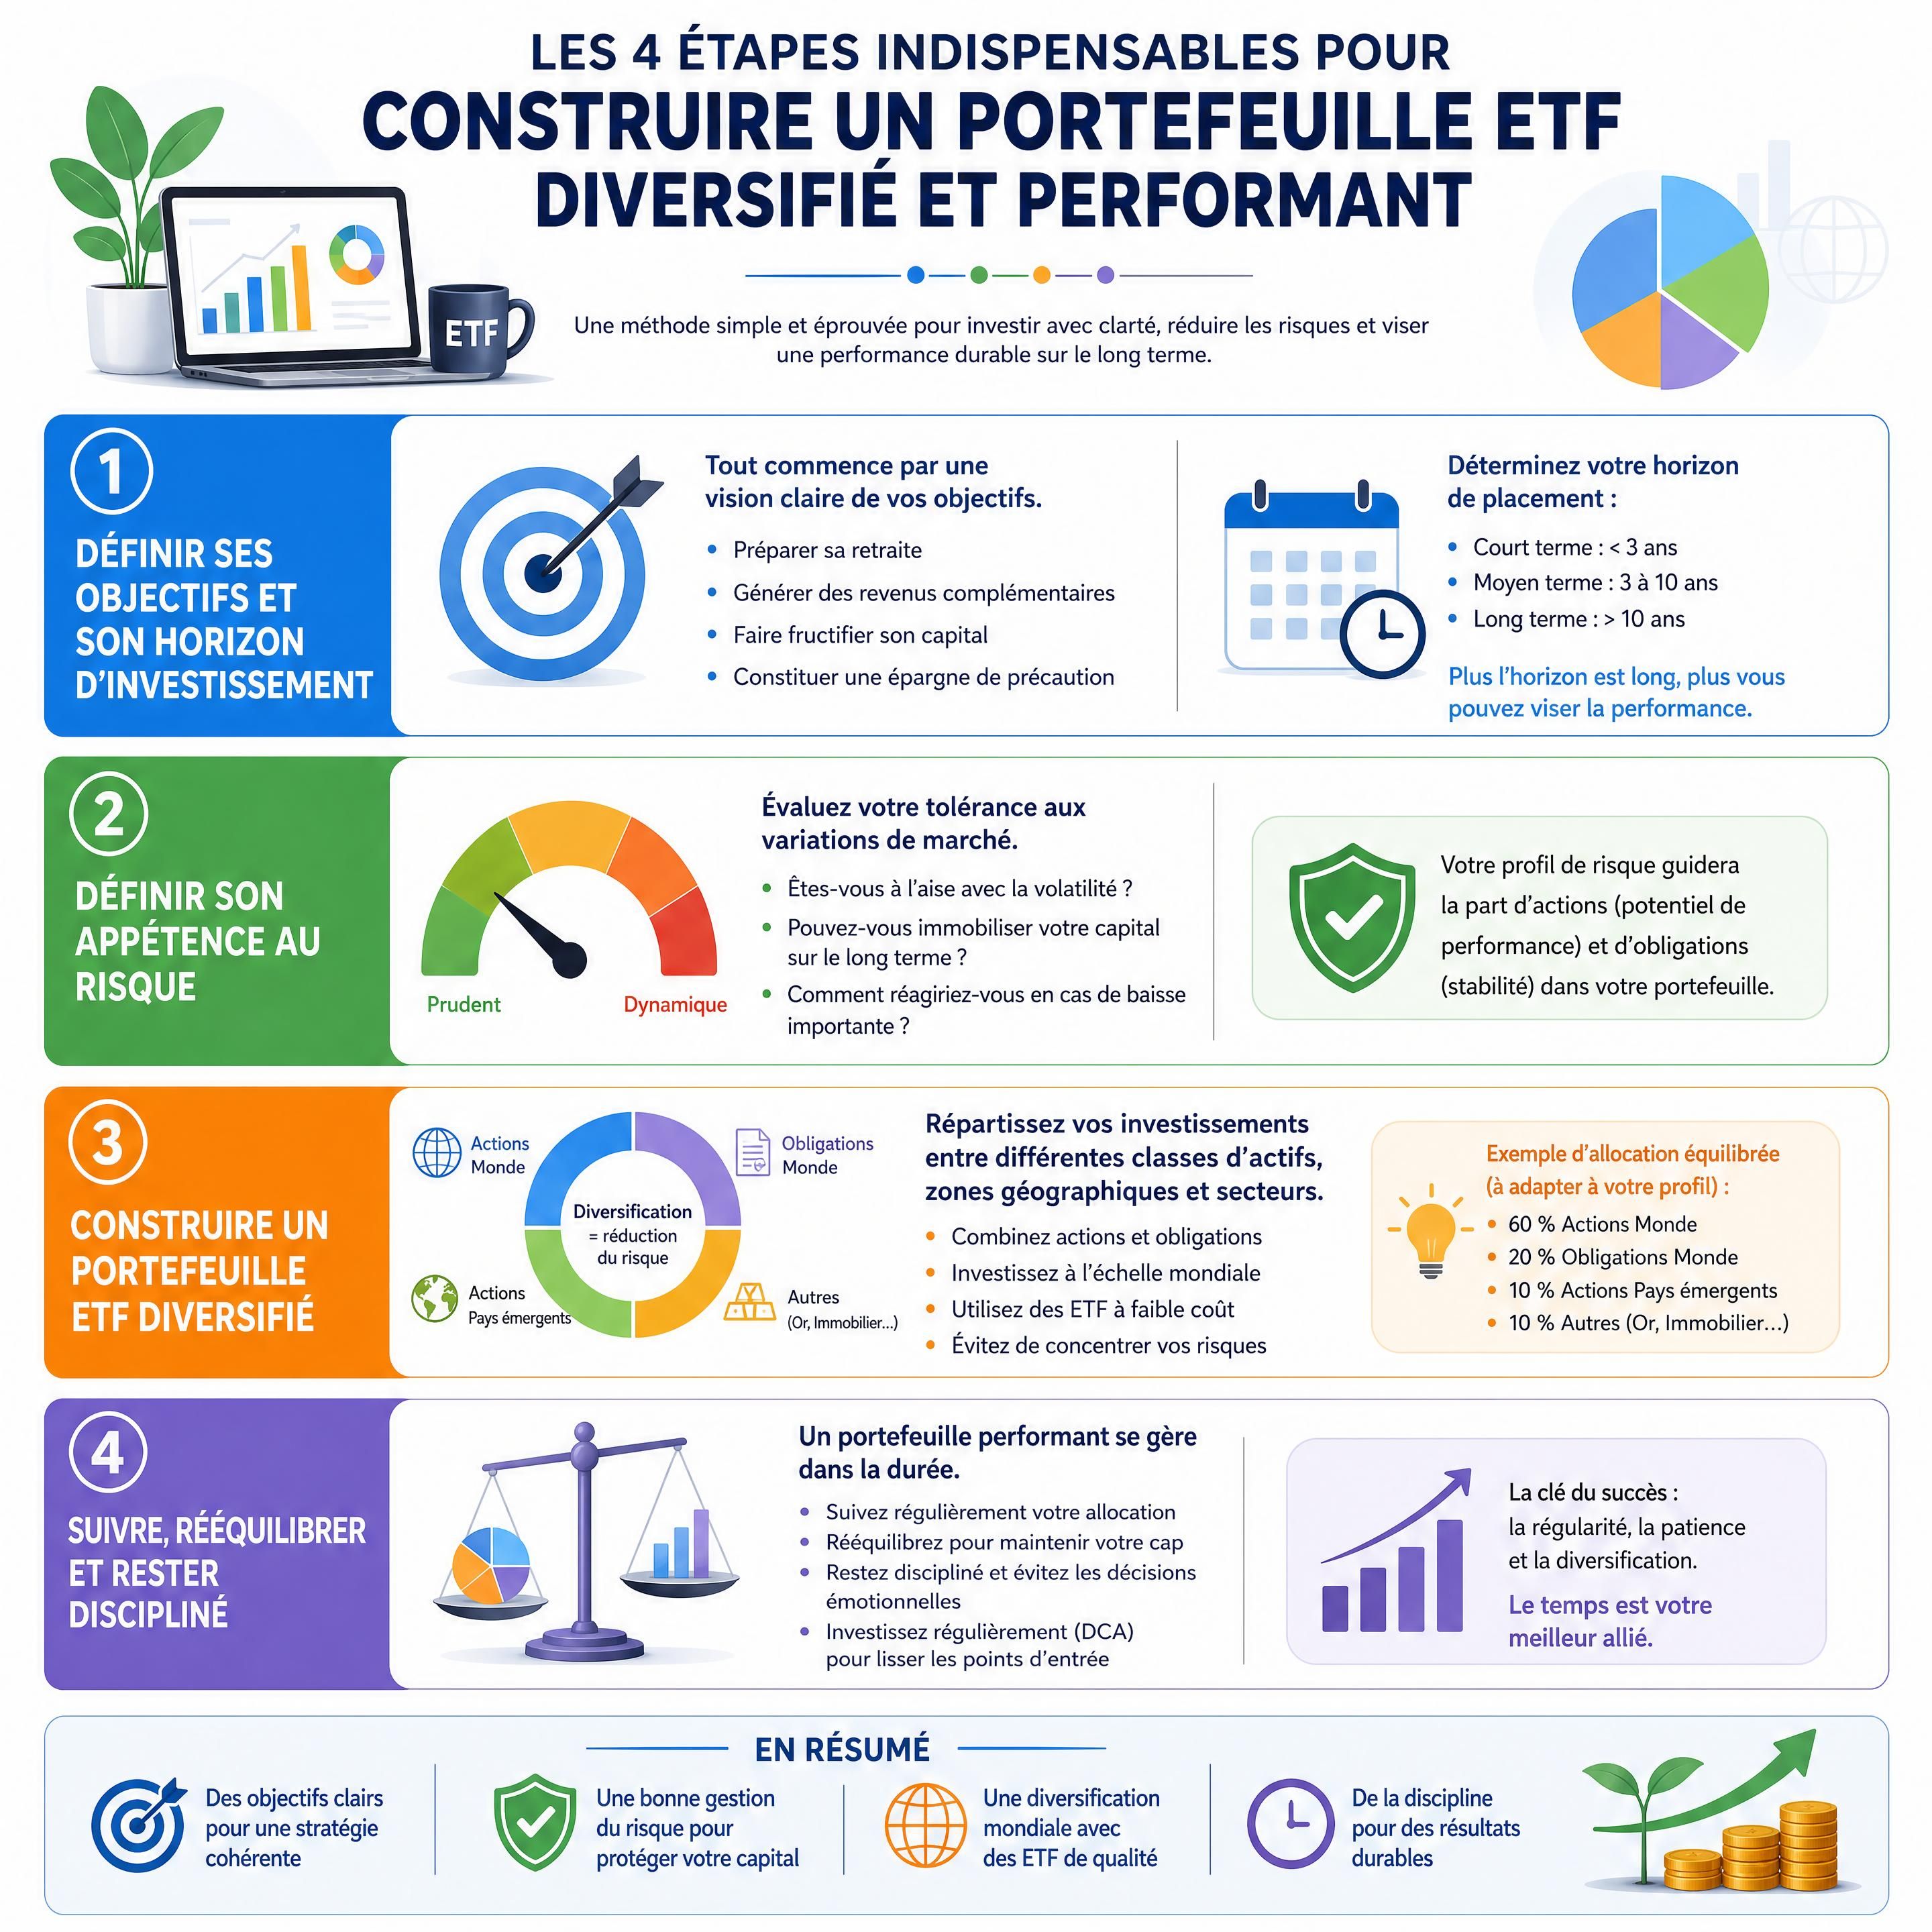
Prendre en main son épargne et faire fructifier son capital de manière simple, autonome et à moindre coût est aujourd’hui une priorité pour de nombreux épargnants. Si vous cherchez à investir en ETF pour la première fois, la profusion de supports disponibles peut sembler intimidante. Pourtant, construire un portefeuille ETF robuste et adapté à vos objectifs personnels ne nécessite pas d’être un expert des marchés financiers, mais simplement de suivre une méthodologie rigoureuse et éprouvée.
Table des Matières
- Pourquoi investir en ETF est la stratégie idéale pour débuter ?
- Étape 1 : Choisir la bonne enveloppe fiscale
- Étape 2 : Sélectionner vos briques d’investissement (Monde vs Sectoriel)
- Étape 3 : Définir son allocation d’actifs ETF selon son profil
- Simulation : Exemple de portefeuille ETF de départ (3 lignes)
- Étape 4 : Automatiser avec le DCA et maîtriser le rééquilibrage
- Questions Fréquentes (FAQ)
- Chiffres Clés
- Ce qu’il faut retenir
Pourquoi investir en ETF est la stratégie idéale pour débuter ?
Les ETF (Exchange Traded Funds), également appelés trackers, sont des fonds d’investissement cotés en continu qui répliquent la performance d’un indice de référence (comme le MSCI World, le S&P 500 ou le CAC 40). Contrairement aux fonds de gestion active traditionnels, dont les gérants tentent de battre le marché en sélectionnant des actions individuelles, l’ETF se contente de copier le marché.
Cette approche passive présente trois avantages majeurs pour les épargnants :
- La diversification instantanée : En achetant une seule part d’un ETF répliquant un indice mondial, vous investissez indirectement dans des centaines, voire des milliers d’entreprises à travers le monde.
- Des frais réduits au minimum : Les frais de gestion ETF / TER (Total Expense Ratio) oscillent généralement entre 0,10 % et 0,45 % par an, contre souvent plus de 2,00 % pour les fonds actifs. Cette différence de frais a un impact colossal sur la performance à long terme de votre capital.
- Une transparence totale : Vous connaissez à tout moment la composition exacte de l’indice répliqué et la valeur de votre investissement en temps réel.
📊 1.5% à 2.0% par an d’économie – Économie moyenne de frais par rapport aux fonds actifs
Étape 1 : Choisir la bonne enveloppe fiscale
Avant de choisir le meilleur ETF pour votre stratégie, vous devez sélectionner le réceptacle fiscal qui accueillera vos investissements. En France, la fiscalité ETF (PEA, assurance-vie, compte-titres) est un levier majeur d’optimisation de votre rendement net.
- Le PEA (Plan d’Épargne en Actions) : C’est l’enveloppe reine pour les résidents fiscaux français. Après 5 ans de détention, les gains (plus-values et dividendes) sont totalement exonérés d’impôt sur le revenu (seuls les prélèvements sociaux de 17,2 % restent dus). Le plafond des versements est de 150 000 €. C’est le cadre idéal pour héberger un ETF PEA.
- L’Assurance-Vie : Très flexible, elle permet d’accéder à une sélection d’ETF tout en bénéficiant d’une fiscalité avantageuse après 8 ans et d’un cadre de transmission hors succession privilégié.
- Le Compte-Titres Ordinaire (CTO) : Sans plafond de versement et sans contrainte géographique, il offre l’accès à l’intégralité des ETF mondiaux (y compris sectoriels pointus ou obligataires spécifiques). Cependant, ses gains sont soumis à la Flat Tax (30 %) dès le premier euro de plus-value réalisé lors d’une vente.
Étape 2 : Sélectionner vos briques d’investissement (Monde vs Sectoriel)
Pour construire un portefeuille ETF, il est recommandé de distinguer le « cœur » de votre portefeuille (les briques de base, stables et ultra-diversifiées) et les « satellites » (les briques thématiques ou géographiques plus dynamiques).
ETF Monde vs ETF Sectoriel
Le cœur de votre portefeuille doit idéalement reposer sur un indice global comme le MSCI World. Un ETF World vous expose aux plus grandes capitalisations des pays développés (États-Unis, Europe, Japon, etc.).
Les ETF sectoriels (technologie, santé, transition énergétique, immobilier) ou thématiques ne doivent être utilisés que de manière marginale (10 % à 20 % maximum du portefeuille global) pour surpondérer une conviction personnelle, car ils sont beaucoup plus volatils.
Réplication physique vs synthétique
Lors de votre sélection, vous rencontrerez deux types de réplications :
- La réplication physique : L’émetteur de l’ETF achète réellement les actions qui composent l’indice. C’est la méthode la plus transparente et directe.
- La réplication synthétique (via Swap) : L’émetteur utilise un contrat financier dérivé (swap) avec une contrepartie bancaire pour échanger la performance d’un panier d’actifs de substitution contre celle de l’indice visé.
C’est précisément grâce à la réplication synthétique que certains constructeurs proposent un ETF PEA répliquant le MSCI World ou le S&P 500. Bien que ces indices soient composés d’actions non européennes (normalement inéligibles au PEA), le montage synthétique respecte la réglementation française tout en offrant une exposition internationale optimale.
« L’Europe élargie, Royaume-Uni et Suisse compris, impose au contraire un montage synthétique et ne laisse que deux options pour l’éligibilité au PEA. »
— Nalo Patrimoine
Étape 3 : Définir son allocation d’actifs ETF selon son profil
La répartition de votre capital entre actions (dynamiques mais volatiles) et obligations (plus stables mais au rendement plus faible) est le principal moteur de votre performance.
Une règle empirique classique pour l’allocation d’actifs ETF selon l’âge consiste à soustraire votre âge de 100 (ou 110 pour les profils plus audacieux) pour obtenir le pourcentage d’actions à détenir dans votre portefeuille. Le reste est alloué à des obligations ou à des supports sécurisés (fonds en euros, livrets).
- À 30 ans (Profil dynamique) : 80 % Actions (via des ETF géographiques) / 20 % Obligations ou fonds sécurisés.
- À 50 ans (Profil équilibré) : 60 % Actions / 40 % Obligations (via un ETF obligataire global).
- À 65 ans (Profil modéré/prudent) : 35 % Actions / 65 % Obligations et monétaire pour protéger le capital accumulé à l’approche de la retraite.
Simulation : Exemple de portefeuille ETF de départ (3 lignes)
Pour un épargnant souhaitant débuter simplement dans le cadre d’un PEA, voici une simulation concrète de portefeuille de départ hautement diversifié, composé de seulement 3 lignes de manière à limiter les frais de transaction et simplifier la gestion.
Hypothèses de la simulation :
- Profil de l’investisseur : Équilibré à dynamique (horizon de placement supérieur à 8 ans).
- Enveloppe fiscale : PEA (Plan d’Épargne en Actions).
- Objectif : Diversification mondiale avec une légère surpondération européenne et une exposition aux marchés émergents.
| Classe d’actifs / Zone | Indice répliqué | Exemple d’ETF Éligible PEA | Code ISIN | Poids recommandé | TER (Frais annuels) | Type de réplication |
|---|---|---|---|---|---|---|
| Actions Monde (Cœur) | MSCI World [4] | Amundi MSCI World PEA UCITS ETF [1, 2] | FR001400U5Q4 [1, 2] | 70 % | 0,20 % [1, 2] | Synthétique [1, 2] |
| Actions Europe (Complément) | STOXX Europe 600 [1, 3] | BNP Paribas Easy STOXX Europe 600 [3] | FR0011550193 [3] | 20 % | 0,19 % [3] | Synthétique [3] |
| Actions Pays Émergents | MSCI Emerging Markets [3] | Amundi PEA MSCI Emerging Asia ESG [1] | FR0013412012 [1] | 10 % | 0,30 % [1] | Synthétique [1] |
Note sur cette simulation : Ce portefeuille de départ offre une exposition indirecte à plus de 1 500 entreprises mondiales pour un coût moyen pondéré de seulement 0,21 % par an. L’investisseur s’expose toutefois à un risque de perte en capital lié aux fluctuations des marchés d’actions.
📊 +1 500 entreprises mondiales – Nombre moyen d’entreprises sous-jacentes dans un portefeuille 3 lignes ETF
Étape 4 : Automatiser avec le DCA et maîtriser le rééquilibrage
Une fois votre portefeuille construit, la clé du succès réside dans la discipline de son exécution. Deux concepts pratiques sont indispensables pour optimiser votre investissement à long terme :
1. Le DCA (Dollar Cost Averaging)
Le DCA consiste à investir une somme fixe à intervalles réguliers (par exemple, 150 € chaque mois), quelle que soit l’actualité ETF ou l’état du marché boursier. Cette méthode vous évite de chercher à anticiper le marché (« market timing »), un exercice extrêmement risqué et souvent perdant. Lorsque les cours baissent, votre somme fixe achète plus de parts d’ETF ; lorsqu’ils montent, elle en achète moins. Vous lissez ainsi votre prix de revient unitaire (PRU) au fil du temps.
2. Le rééquilibrage de portefeuille (Rebalancing)
Au fil des mois, les différentes lignes de votre portefeuille vont évoluer à des rythmes différents. Par exemple, si les actions mondiales performent fortement, la part de votre ETF MSCI World pourrait passer de 70 % à 80 % de votre portefeuille, augmentant ainsi votre niveau de risque global au-delà de votre profil initial.
Il est recommandé de procéder à un rééquilibrage de portefeuille une à deux fois par an. Deux méthodes pratiques s’offrent à vous :
- Le rééquilibrage par l’apport : Vous profitez de vos versements mensuels en DCA pour acheter prioritairement l’ETF qui a sous-performé afin de le faire remonter à sa cible d’allocation initiale. C’est la méthode idéale pour les petits portefeuilles car elle n’engendre pas de frais de courtage de vente.
- Le rééquilibrage par arbitrage : Vous vendez une partie de l’ETF qui a surperformé pour racheter l’ETF en retard. Attention aux frais de courtage et à la fiscalité si vous réalisez cette opération hors PEA ou hors assurance-vie.
Questions Fréquentes (FAQ)
Quel est le montant minimum pour commencer à investir en ETF ?
Il n’y a pas de barrière à l’entrée. Vous pouvez commencer à investir en ETF dès que vous disposez du prix d’une part de l’ETF visé. Par exemple, certains ETF éligibles au PEA ont un prix de part inférieur à 20 €, ce qui rend cette stratégie d’investissement accessible à tous les budgets, même avec des capacités d’épargne mensuelle modestes.
Comment identifier le « meilleur ETF » pour mon portefeuille ?
Pour sélectionner le meilleur support, vous devez examiner plusieurs critères objectifs :
- L’encours sous gestion : Privilégiez les ETF ayant un encours supérieur à 100 millions d’euros pour limiter le risque de fermeture ou de fusion du fonds.
- Le TER (frais courants) : Comparez les frais annuels entre deux ETF répliquant le même indice.
- L’écart de suivi (Tracking Difference) : Il mesure la capacité de l’ETF à répliquer fidèlement son indice. Plus cet écart est proche de zéro, plus l’ETF est performant.
- La liquidité : Un volume d’échange quotidien élevé garantit que vous pourrez acheter ou revendre vos parts rapidement et sans surcoût (spread faible).
Est-il risqué d’investir dans un ETF à réplication synthétique ?
Le risque associé à la réplication synthétique est le risque de contrepartie (le risque que la banque garante du swap fasse défaut). Cependant, dans le cadre de la réglementation européenne UCITS, ce risque est extrêmement encadré et limité à un maximum de 10 % de la valeur liquidative du fonds. En pratique, les émetteurs d’ETF exigent des garanties de collatéral très strictes (souvent supérieures à 100 % de la valeur du swap), ce qui rend le risque réel de perte très marginal pour l’investisseur particulier.
Chiffres Clés
📊 0,21 % : Le coût annuel moyen (TER) d’un portefeuille ETF diversifié mondialement, contre environ 2,00 % pour un portefeuille de fonds mutuels classiques (Source : Morningstar / Analyses gérants 2026).
💡 +23,6 % : Performance sur un an de l’Amundi MSCI World PEA au cours de l’année écoulée (Source : Finary / Données de marché 2026. Les performances passées ne préjugent pas des performances futures).
🔒 100 % : Le risque maximal théorique de perte en capital sur un investissement en actions, d’où l’importance cruciale de n’investir que de l’argent dont on n’a pas besoin à court terme (horizon minimum de 5 à 10 ans).
Ce qu’il faut retenir
- La simplicité avant tout : Nul besoin de multiplier les lignes. Un portefeuille de 1 à 3 ETF bien choisis suffit amplement pour obtenir une diversification mondiale de premier ordre.
- Le PEA en priorité : Pour les épargnants français, l’ETF PEA constitue l’outil d’optimisation fiscale le plus puissant pour capitaliser sur le long terme.
- Maîtrisez vos frais : Surveillez attentivement le taux de frais sur encours (TER) lors de la sélection de vos supports pour maximiser vos gains nets.
- Automatisez vos investissements : Adoptez une routine de versements mensuels (DCA) et effectuez un rééquilibrage de portefeuille annuel pour rester en phase avec votre profil de risque.
Pour faire le point sur votre situation, prenez rendez-vous pour un premier bilan.